Vorsorgen & Anlegen
Insolvenz: Ihr Arbeitgeber steht vor dem Aus – Ihre Betriebsrente jetzt auch?
Ihr Arbeitgeber steht vor dem Aus. Doch was passiert im Fall einer Insolvenz mit Ihrer Betriebsrente...
Am 1. Januar 2027 startet mit dem Altersvorsorgedepot ein neuer staatlich geförderter Rahmen für die private Altersvorsorge. Es soll Vorsorge einfacher, transparenter und flexibler machen als bisherige Riester-Angebote. Wir erklären, wie die staatliche Förderung funktioniert, was bei der Auszahlung gilt und für wen sich ein genauer Blick lohnt.
Die gesetzliche Rente bleibt die wichtigste Säule der Altersversorgung. Allein wird sie für viele aber nicht reichen, um den gewohnten Lebensstandard im Ruhestand zu halten. Private Vorsorge ist deshalb für die meisten Menschen unverzichtbar. Trotzdem sorgen viele noch nicht ausreichend vor, weil bestehende Angebote als kompliziert, teuer oder unübersichtlich gelten.
Hier setzt die Politik an. Das Konzept stammt ursprünglich von der Ampel-Regierung, die Große Koalition hat es aufgegriffen und Ende März 2026 im Bundestag beschlossen. Der Bundesrat stimmte zu. Ab dem 1. Januar 2027 dürfen Finanzunternehmen Altersvorsorgedepots anbieten. Ziel ist es, private Vorsorge einfacher, transparenter und attraktiver zu machen.
Der Name führt leicht in die Irre. Das Altersvorsorgedepot ist kein einzelnes Finanzprodukt, das ein bestimmtes Unternehmen erfunden hat. Vielmehr ist es ein gesetzlich definierter Rahmen: Der Staat legt Regeln fest, und Anbieter können dazu passende Verträge anbieten.
Zur Erinnerung: Ein Depot ist so etwas wie ein Konto für Wertpapiere, zum Beispiel für Fonds. Der Wert kann steigen, aber auch schwanken oder fallen. Dafür bieten Wertpapiere langfristig die Chance auf höhere Erträge.
Die staatliche Förderung hängt davon ab, wie viel Sie selbst einzahlen. Es gibt vier Bausteine:
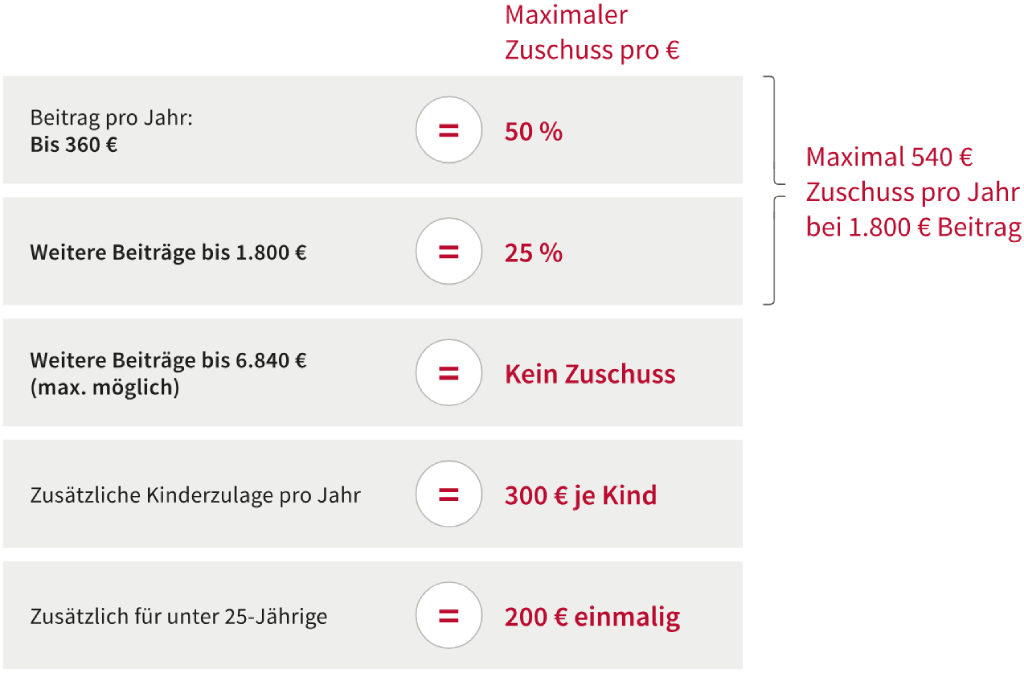
Ein Rechenbeispiel: Eine Familie mit zwei Kindern zahlt 1.800 Euro im Jahr ein. Sie erhält 540 Euro Grundzulage und 600 Euro Kinderzulage, zusammen 1.140 Euro Förderung.
Doch nicht jeder ist förderberechtigt. Arbeitnehmer, Auszubildende, Beamte, Selbstständige in der gesetzlichen Rentenversicherung, Mini- und Midijobber mit Rentenversicherungspflicht sowie Menschen in Kindererziehungs- oder Pflegezeiten profitieren von staatlichen Zuschüssen. Nicht gefördert werden von der Rentenversicherung befreite Minijobber sowie Hausfrauen und Hausmänner.
Die Auszahlungsphase beginnt frühestens mit 65 Jahren, spätestens mit 70. Eine frühere Auszahlung ist nur möglich, wenn bereits eine gesetzliche Altersrente oder Pension ausgezahlt wird.
Sie kann im Rahmen eines Auszahlplans, einer lebenslangen Leibrente oder auch mit einer Teilentnahme gestaltet werden. Beim Auszahlplan wird das Kapital in regelmäßigen Raten bezogen, mindestens bis zum 85. Lebensjahr. Eine lebenslange Absicherung gibt es dabei nicht. Das Restkapital bleibt vererbbar. Bei der lebenslangen Leibrente, die nur bei einem Versicherungsprodukt möglich ist, wird bis zum Lebensende gezahlt. Allerdings ist das Kapital nicht mehr frei verfügbar. Entscheidet man sich für eine Teilentnahme können zu Beginn bis zu 30 % des Kapitals auf einmal entnommen werden. Auch Kombinationen sind erlaubt.
Es gilt die nachgelagerte Besteuerung. Nicht die Beiträge, sondern erst die späteren Auszahlungen in der Rentenphase werden versteuert. Dabei gilt der persönliche Einkommenssteuersatz.
Nein. Das Altersvorsorgedepot kann ein attraktiver Baustein für Ihre private Altersvorsorge sein. Für die meisten Menschen reicht jedoch ein einzelnes Vorsorgeprodukt nicht aus, um den gewohnten oder gewünschten Lebensstandard im Alter zu sichern.
Jeder Vorsorgebaustein bietet eigene Vorteile. Durch die Kombination verschiedener Lösungen lassen sich Förderungen, Renditechancen, Sicherheit und Flexibilität optimal kombinieren.Eine gute Altersvorsorge besteht aus mehreren Säulen, die sich sinnvoll ergänzen.
Auch die Absicherung bon Risiken sollte nicht vernachlässigt werden. Wer wegen Krankheit oder Unfall nicht mehr arbeiten kann, kann auch nicht mehr vorsorgen. Berufsunfähigkeits- und Hinterbliebenenschutz gehören deshalb zur Vorsorgeplanung.
Das Depot ist chancenorientiert: Es bietet Renditechancen, aber auch Schwankungsrisiken. Welcher Mix zu Ihnen passt, hängt von Lebenssituation, Einkommen, Familienstand, Risikobereitschaft und Zeithorizont ab.
Ein Hinweis für Riester-Sparer: Kündigen Sie bestehende Verträge nicht vorschnell. Wer kurz vor der Rente steht, sollte mit dem Wechsel in die Riester-Auszahlphase bis nach der Reform warten. Eine Kündigung kann Förderungen kosten.
| Vorteile | Nachteile |
|---|---|
| Hohe staatliche Förderung, besonders für Familien und junge | Marktrisiko: Der Wert kann schwanken, und es gibt keine Garantie auf Erträge. |
| Breite Zielgruppe: auch Selbstständige und Personen in Kindererziehung oder Pflege werden einbezogen | Gebundenes Kapital: Zugriff ist erst im Rentenalter vorgesehen, vollständige Einmalauszahlung nicht möglich. |
| Mehr Transparenz: gesetzlicher Rahmen mit Standarddepot und Kostendeckel | Nicht jeder wird gefördert, und die Zulage muss beantragt werden. |
| Flexibilität: Anbieterwechsel möglich, Nutzung für die selbstgenutzte Immobilie je nach Anbieter | Steuern in der Auszahlung: Die Rente ist größtenteils steuerpflichtig. |
| Renditechancen durch Anlage in Fonds, steuerfreie Erträge in der Ansparphase | Anbieter- und Produktunterschiede: Kosten, Auswahl und Zusatzoptionen (zum Beispiel Immobilienentnahme, lebenslange Rente) können stark variieren. |
Das Altersvorsorgedepot bietet für viele eine echte Chance. Ob es für Sie das Richtige ist, hängt aber von Ihrer persönlichen Situation ab: Einkommen, Familie, vorhandene Verträge, Ziele und Ihre Einstellung zu Risiko. Dabei sind auch Fragen zu klären wie: Lohnt sich ein Wechsel aus einem bestehenden Vertrag? Wie lässt sich das Depot mit betrieblicher Altersvorsorge und gesetzlicher Rente kombinieren? Welche Absicherung brauche ich, damit mein Vorsorgeplan auch bei Krankheit oder Berufsunfähigkeit trägt?
Ein individuelles Beratungsgespräch hilft, aus allgemeinen Regeln einen persönlichen Plan zu machen und Fehler zu vermeiden, die später teuer werden können.
Wie hat Ihnen dieser Artikel gefallen?
Klicken Sie auf einen Stern, um den Beitrag zu bewerten!
Melden Sie sich jetzt zu unserem Newsletter an und erhalten Sie alltagsnahe Inhalte rund um das Thema Versicherung direkt ins Postfach.