Vorsorgen & Anlegen
Insolvenz: Ihr Arbeitgeber steht vor dem Aus – Ihre Betriebsrente jetzt auch?
Ihr Arbeitgeber steht vor dem Aus. Doch was passiert im Fall einer Insolvenz mit Ihrer Betriebsrente...
Der Wunsch nach einem langen, erfüllten Leben ist so alt wie die Menschheit selbst. Doch heute geht es längst nicht mehr nur darum, möglichst viele Jahre zu gewinnen. Im Mittelpunkt des Longevity-Gedankens steht vielmehr die Frage, wie wir diese Jahre gesund, aktiv und selbstbestimmt gestalten können.
Gesunde Ernährung, regelmäßige Bewegung, mentale Fitness und moderne Erkenntnisse aus der Altersforschung sollen dazu beitragen, die Lebensqualität bis ins hohe Alter zu erhalten. Doch ein längeres Leben wirft auch eine weitere wichtige Frage auf: Haben Sie sich schon einmal Gedanken darüber gemacht, wie lange Ihr Vermögen diese zusätzlichen Lebensjahre finanzieren muss?
Dass Menschen heute deutlich älter werden als frühere Generationen, zählt zu den größten Errungenschaften unserer Zeit. Fortschritte in der Medizin, bessere Lebensbedingungen und ein gestiegenes Gesundheitsbewusstsein haben dazu beigetragen, dass die Lebenserwartung kontinuierlich gestiegen ist. Während viele Menschen im späten 19. Jahrhundert ihr 40. Lebensjahr nicht erreichten, können wir heute mit wesentlich mehr Jahren rechnen.
Damit verändert sich auch die Vorstellung vom Älterwerden. Wer heute 65 Jahre alt ist, hat statistisch betrachtet noch viele Jahre vor sich. Die Zeit nach dem Berufsleben wird zunehmend zu einem eigenständigen Lebensabschnitt, der Raum für persönliche Ziele, neue Interessen und lang gehegte Wünsche bietet.
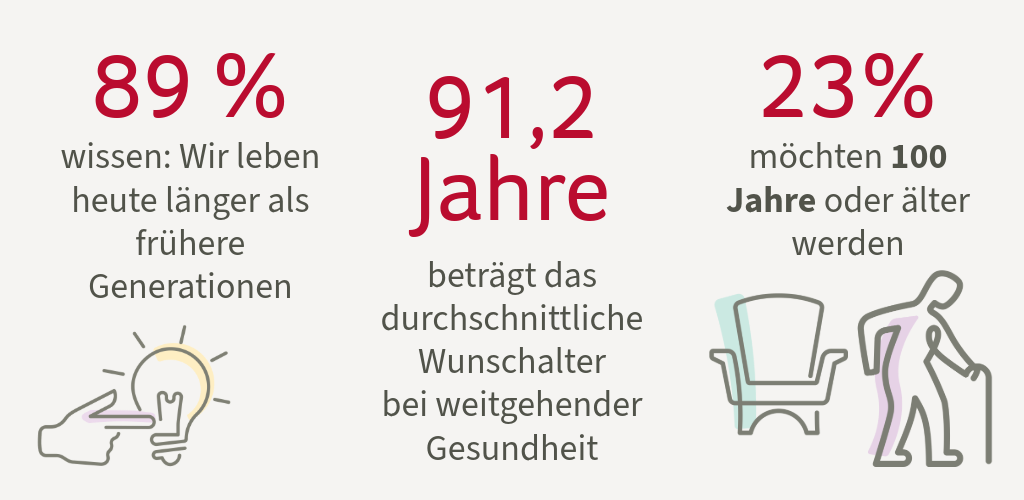
Bei Longevity geht es nicht allein um die Anzahl der Lebensjahre. Entscheidend ist, diese Zeit möglichst gesund, aktiv und selbstbestimmt zu gestalten. Dass der Wunsch nach einem langen Leben groß ist, zeigt auch eine repräsentative YouGov-Umfrage im Auftrag von Canada Life: Im Durchschnitt möchten die Befragten 91,2 Jahre alt werden, sofern sie dabei weitgehend gesund bleiben. Fast jeder Vierte wünscht sich sogar, 100 Jahre oder älter zu werden.¹
Die steigende Lebenserwartung verändert nicht nur unsere Lebensplanung, sondern auch die Anforderungen an die finanzielle Vorsorge. Denn ein längeres Leben bedeutet oftmals, dass das vorhandene Vermögen über einen deutlich längeren Zeitraum ausreichen muss.
Viele Menschen wünschen sich einen aktiven Ruhestand:
stehen dabei oft ganz oben auf der Liste. Vielleicht gehören auch Sie zu den Menschen, die diese Jahre bewusst genießen und gestalten möchten.
Gleichzeitig sollten mögliche finanzielle Herausforderungen berücksichtigt werden. Denn neben den Ausgaben des täglichen Lebens können im Alter zusätzliche Kosten für Gesundheit oder Pflege entstehen. Während das Vermögen früher oftmals nur für einen vergleichsweise kurzen Ruhestand reichen musste, benötigen viele Menschen heute finanzielle Reserven für 20 Jahre oder länger nach dem Ende ihres Berufslebens. Wie wichtig eine vorausschauende Planung ist, zeigt ebenfalls die Umfrage: 47 % der Befragten sehen das Risiko, dass ihr Geld im Ruhestand nicht ausreichen könnte. 64 % gehen davon aus, mögliche Pflegekosten im späteren Leben stärker berücksichtigen zu müssen. ¹
Dadurch steigt auch das Risiko, dass vorhandenes Vermögen früher aufgebraucht ist als ursprünglich geplant. Umso wichtiger wird eine vorausschauende Strategie, die finanzielle Flexibilität und langfristige Sicherheit miteinander verbindet.
Nicht selten steht Menschen im Laufe ihres Lebens ein größerer Geldbetrag zur Verfügung, beispielsweise durch eine Schenkung, eine Erbschaft oder den Verkauf einer Immobilie. Doch nicht immer ist sofort klar, wofür dieses Vermögen in Zukunft benötigt wird. Gleichzeitig soll das Kapital möglichst nicht ungenutzt bleiben.
Eine Möglichkeit können fondsgebundene Versicherungslösungen, auch Fondspolicen genannt, sein. Dabei wird eine Einmalzahlung am Kapitalmarkt investiert und kann so langfristige Renditechancen nutzen. Das Vermögen bleibt gleichzeitig flexibel und kann an unterschiedliche Lebenssituationen angepasst werden.
Je nach persönlichem Bedarf bestehen später verschiedene Möglichkeiten, auf das angesparte Kapital zuzugreifen:
So lässt sich finanzielle Flexibilität bewahren, ohne bereits heute alle Entscheidungen für die kommenden Jahrzehnte treffen zu müssen. Nicht benötigtes Kapital kann weiterhin investiert bleiben und langfristig weitere Ertragschancen eröffnen.
Je früher Sie sich mit Ihrer finanziellen Zukunft beschäftigen, desto besser können Sie die Weichen für die kommenden Jahrzehnte stellen. Sprechen Sie am besten mit einem Experten, der gemeinsam mit Ihnen Ihre Situation unter die Lupe nimmt und die für Sie passende Lösung findet.
Ein langes Leben eröffnet neue Möglichkeiten, stellt aber auch die finanzielle Planung vor neue Fragen. Wie lange soll Ihr Einkommen im Ruhestand tragen? Welche Rolle spielen Gesundheit, Wohnen oder mögliche Pflegekosten?
Unsere Life100+-Umfrage zeigt: Viele Menschen in Deutschland sehen ein langes Leben als Chance. Gleichzeitig wächst das Bewusstsein dafür, dass finanzielle Sicherheit langfristig geplant werden muss.
1 Repräsentative YouGov-Online-Befragung im Auftrag von Canada Life, 7. bis 12. August 2026, rund 2.000 Befragte ab 18 Jahren in Deutschland.
Wie hat Ihnen dieser Artikel gefallen?
Klicken Sie auf einen Stern, um den Beitrag zu bewerten!
Melden Sie sich jetzt zu unserem Newsletter an und erhalten Sie alltagsnahe Inhalte rund um das Thema Versicherung direkt ins Postfach.